前回は、資産形成をきっかけに作り始めた、夫婦用の家計簿アプリを紹介しました。
今回は、開発するうえで特にこだわった、夫婦のお金の管理方法と清算の仕組みについて紹介します。
家計簿を作るにあたって、最初に考えたのは画面のデザインや使用する技術ではありません。
「そもそも、自分たちはどうやってお金を管理したいのか?」
ということでした。
夫婦で家計を管理する方法は家庭によってさまざまです。
生活費を完全に折半する家庭もあれば、どちらか一方がまとめて管理する家庭もあります。
私たちは、自分たちの生活に合わせて予算を分け、毎月の支払額をもとに清算する方法を選びました。
まずは家計のお金をどう分けるか
最初に決めたのは、支出を家族共通の生活費と、夫婦それぞれの個人費に分けることです。
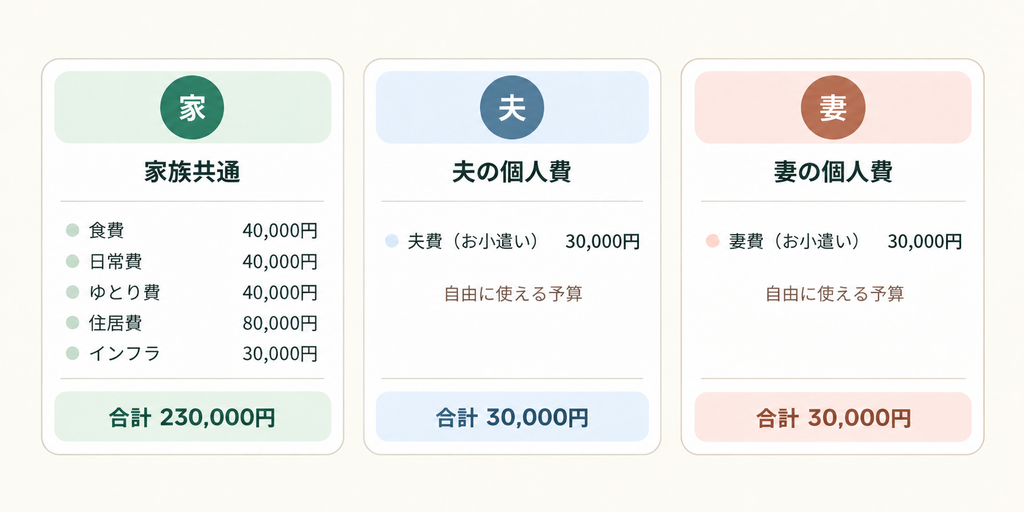
例えば、食費や日常費は家族共通の予算として管理し、夫費・妻費はそれぞれが自由に使える予算として設定しています。
さらに、共通費の中でも、普段の食費と旅行・外食などのゆとり費は別々に管理しています。
資産形成を目指しているからといって、何でも節約したいわけではありません。
趣味や旅行など、楽しむためのお金も大切です。
そのため、生活に必要なお金と楽しむためのお金を分け、予算の範囲で自由に使えるようにすることを意識しました。
また、カテゴリには詳細項目も設定できます。
例えば、食費なら「自炊」、ゆとり費なら「カフェ・レストラン」などです。
こうすることで、予算を管理しながら、何にお金を使ったのかも確認できるようにしました。
「何に使ったか」と「誰が払ったか」は別々に管理
今回のアプリで特に重要だったのが、この仕組みです。
夫婦それぞれが買い物をするため、支出カテゴリだけでなく、実際に誰が支払ったのかも記録する必要があります。
例えば、妻がスーパーで2,000円の食材を購入した場合です。
この場合、食費の残り予算を2,000円減らすと同時に、妻が2,000円支払ったことも記録します。
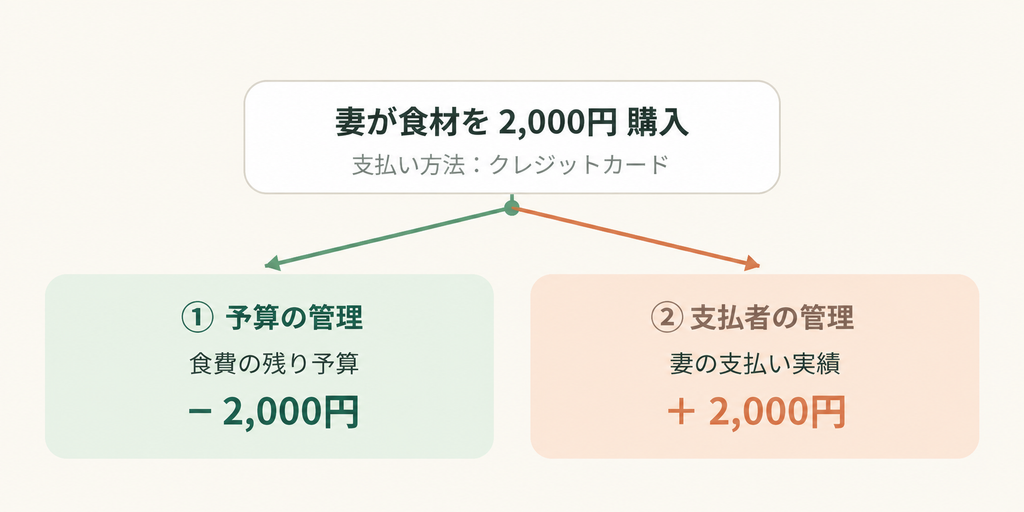
つまり、
- 支出カテゴリ:何の予算からいくら使ったか
- 支払者:誰がいくら支払ったか
を別々に管理する仕組みです。
実際の入力画面
アプリでは、次の画面から支出を登録します。
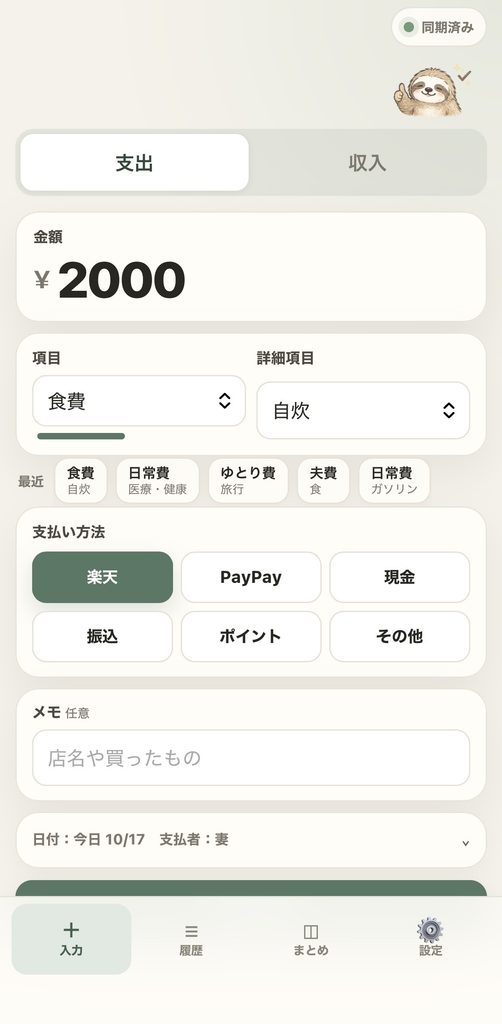
入力時に、金額・カテゴリ・支払い方法・支払者を記録できるようにしています。
日付や支払者は普段あまり変更しないため、必要なときだけ開いて変更できるようにしました。
このように記録することで、夫婦どちらが買い物をしても、家計全体の予算を管理できます。
さらに、支払った人の情報は、毎月の清算にも利用します。
夫婦間の清算をどうするか
次に考えたのが、毎月の清算方法です。
私たちは夫婦それぞれに個人用の予算を設定していますが、その管理方法は少し異なります。
夫は残った予算を翌月のお小遣いにする
夫のお小遣いは、毎月の予算から使った金額を差し引く方式です。
例えば、お小遣い予算が30,000円で、今月22,000円使った場合、
30,000円 − 22,000円 = 8,000円
となり、翌月のお小遣いとして受け取る金額は8,000円になります。
つまり、今月使わなかった分を、翌月のお小遣いとして計算する仕組みです。
妻は収入から必要なお金を残して清算する
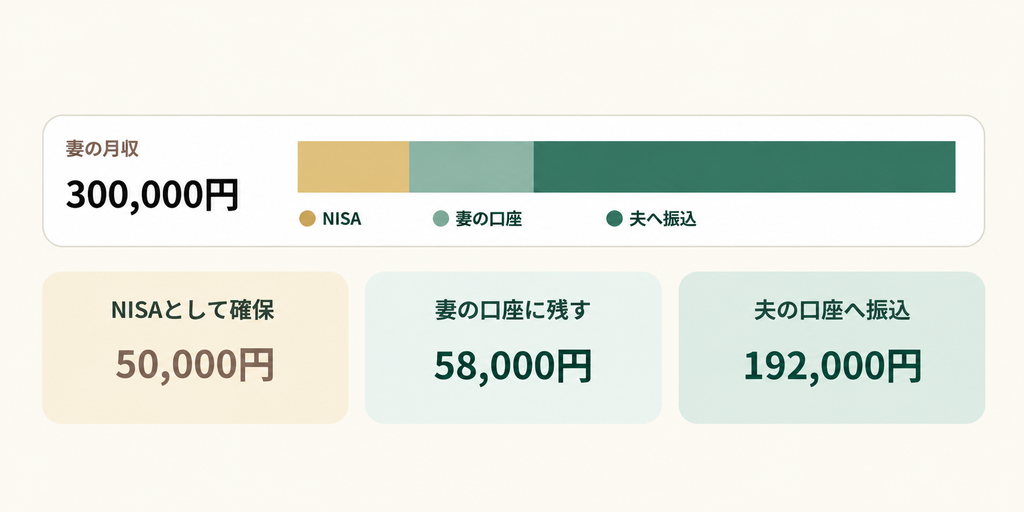
妻の場合は、毎月の収入からNISAの積立分と、妻の口座に残しておく金額を差し引き、残りを夫の口座へ振り込みます。
少し分かりにくいので、具体例で説明します。
例えば、妻のお小遣い予算が30,000円で、今月次のような買い物をクレジットカードでしたとします。
| 支払い内容 | 金額 |
|---|---|
| 家族共通の食費・日用品 | 28,000円 |
| 妻個人の買い物 | 12,000円 |
| 合計 | 40,000円 |
妻のお小遣いとして使ったのは12,000円なので、残りのお小遣いは18,000円です。
一方、クレジットカードで使った40,000円は、後日引き落とされます。
そのため、妻の口座には次の2つのお金を残しておく必要があります。
- 40,000円:カードの引き落としに必要なお金
- 18,000円:引き落とし後に残しておきたいお小遣い
つまり、妻の口座に残す金額は合計58,000円です。
ここで、妻の月収が300,000円、NISAの積立額が50,000円だった場合、
300,000円 − 50,000円 − 58,000円 = 192,000円
となり、192,000円を夫の口座へ振り込みます。
妻の月収300,000円を振り分けた例
実際の清算画面
この計算を毎月手作業で行うのは面倒なので、アプリで自動計算するようにしました。
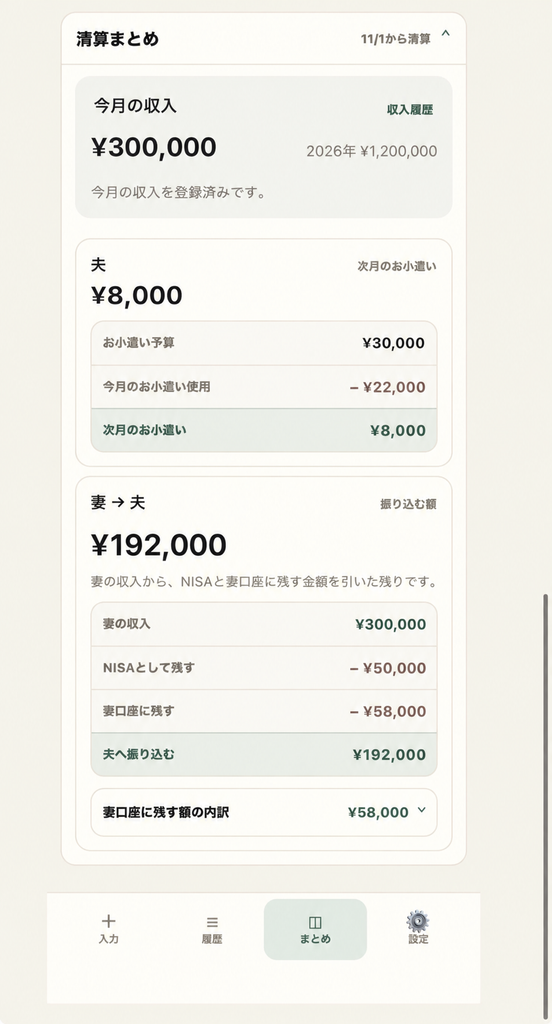
清算まとめ画面(表示金額はサンプルデータ)
画面では、主に次の金額を確認できます。
- 今月の収入
- 夫の次月のお小遣い
- 妻の口座に残す金額
- 妻から夫への振込額
また、計算結果だけではなく、どの金額を差し引いたのかも表示しています。
これにより、毎月の清算時にはアプリで計算結果を確認するだけで済むようになりました。
※記事中の金額はすべて説明用の例です。
一般的な折半とは異なりますが、私たちの家計管理には合っています。
自分たちのルールに合わせて清算方法を作れることが、家計簿を自作した大きなメリットでした。
管理方法は設定から変更できるように
自分たち専用のアプリとはいえ、生活スタイルがずっと同じとは限りません。
例えば、引っ越しをすれば住居費が変わりますし、収入や生活習慣が変われば予算も見直す必要があります。
そのため、次のような項目は設定画面から変更できるようにしました。
- 支出カテゴリと詳細項目
- カテゴリごとの予算
- 支払い方法
- 夫婦それぞれのNISA積立額
- 毎月の清算日
すべてをプログラムの中に固定してしまうと、生活が変わるたびにコードを修正する必要があります。
そこで、日常的に変更する可能性があるものは、できるだけアプリの画面から設定できるようにしています。
自分たちの生活が変わっても、アプリを作り直さずに使い続けられることを意識しました。
細かく管理しすぎないことも大切
家計簿を作っていると、つい機能を増やしたくなります。
しかし、細かく管理しようとするほど、毎日の入力が面倒になってしまいます。
そこで、今回のアプリでは、普段の入力をできるだけ簡単にしています。
基本的には、金額とカテゴリ、支払い方法を選ぶだけです。
詳細なメモなどは、必要なときだけ入力する形にしました。
管理するために手間を増やすのではなく、管理を楽にするためにアプリを作る。
この考え方は、開発中も大切にしています。
具体的な画面の設計や、入力を簡単にするための工夫は、次回の記事で紹介します。
まとめ
今回は、夫婦用の家計簿アプリを作るうえで考えた、お金の管理方法と清算の仕組みを紹介しました。
特に意識したのは、次の3つです。
- 家族共通の支出と個人の支出を分ける
- 支出カテゴリと実際に支払った人を別々に記録する
- 自分たちのルールに合わせて毎月の清算額を計算する
家計簿は、単純に収入と支出を記録するだけでも十分役立ちます。
ただ、夫婦で使う場合には、それぞれのお金の管理方法や支払いの分担も考える必要がありました。
そして、今回の開発で改めて感じたのは、アプリを作る前に、自分たちが何を管理したいのか整理することが大切だということです。
お金の管理方法を先に決めたことで、必要な機能やデータの持ち方も自然と見えてきました。
次回は、この仕組みを毎日使いやすくするために考えた、入力画面や予算表示などのUI・UX設計について紹介します。
コメント